Domain bilanzierungshilfen.de kaufen?
Wir ziehen mit dem Projekt
bilanzierungshilfen.de um.
Sind Sie am Kauf der Domain
bilanzierungshilfen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bilanzierungshilfen.de kaufen?
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **


Ähnliche Suchbegriffe für Besonderes Niveau
Top-Angebote
Produkte zum Begriff Besonderes Niveau:
-
Das Firmenfahrzeug in Buchhaltung und Jahresabschluss, Fachbücher von Kristin MarkgrafBesser kaufen oder leasen? Welche Kosten können von der Steuer abgesetzt werden? Hat es Vorteile, ein Elektro- oder Hybridfahrzeug anzuschaffen? Dieses Buch beantwortet zuverlässig Ihre Fragen rund um die buchhalterische Behandlung von Firmenwagen. Es erläutert alle wichtigen steuerlichen Regelungen verständlich und praxisnah. Kristin Markgraf zeigt, wie Ausgaben rund um den Firmenwagen korrekt erfasst, gebucht und bewertet werden. Mit Buchungsvorlagen veranschaulicht sie, wie Sie dabei richtig vorgehen. Zahlreiche Fallbeispiele erläutern ertragsteuerliche, umsatzsteuerliche und lohnsteuerliche Gesichtspunkte und bringen mehr Klarheit in der Buchhaltung. Sie erhalten ausserdem Tipps zur Steueroptimierung und erfahren, wo die Grenzen des Machbaren liegen, damit die Aufwendungen vom Finanzamt anerkannt werden. Inhalte: - Kauf und Leasing in der Buchhaltung - Aufwendungen und Erträge im Zusammenhang mit Firmenwagen - Das betrieblich mitgenutzte Privatfahrzeug / Privatnutzung eines Firmenwagens - Firmenwagen einer Personengesellschaft / einer Kapitalgesellschaft - Überlassung des Firmenwagens an Arbeitnehmer Neu in der 2. Auflage: - Änderungen und Sonderregelungen zu Elektro- und Hybridfahrzeugen, eBikes und Fahrräder Die digitale und kostenfreie Ergänzung zu Ihrem Buch: Zugriff auf ergänzende Materialien und Inhalte, E-Book direkt online lesen im Browser, persönliche Fachbibliothek mit Ihren Büchern.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Planungs-, Bau- und besonderes Umweltschutzrecht, Fachbücher von Peter HänniDie vorliegende siebte Auflage ist das Ergebnis einer umfassenden Überarbeitung der letzten Auflage aus dem Jahre 2016. Seither eingetretene Änderungen in Rechtsetzung, Rechtsprechung und Lehre sind bis Ende 2021 nachgeführt. Das als Lehrbuch konzipierte Werk bleibt in seiner Struktur im Wesentlichen unverändert. Einer bewährten Tradition folgend, vermittelt es eine Gesamtschau über die wesentlichen Themengebiete des öffentlichen Planungs-, Bau- und Umweltschutzrechts. Die Neuauflage berücksichtigt zunächst die am 1.1.2021 in Kraft getretene weitreichende Revision des Enteignungsgesetzes mit zahlreichen Auswirkungen auf die Spezialgesetzgebung. Zudem galt es, eine Reihe kleinerer Gesetzes- und Verordnungsanpassungen in den Bereichen Raumplanung, Natur- und Heimatschutz sowie Energierecht zu integrieren. Darüber hinaus wurde die neueste, von zahlreichen bedeutenden Leitentscheiden gekennzeichnete Rechtsprechung des Bundesgerichtes systematisch gesichtet, bewertet und immer dort eingearbeitet, wo es für das Verständnis des positiven Rechts sinnvoll erschien. Dazu gehört selbstverständlich auch die Berücksichtigung der diese Vorgänge kritisch oder zustimmend begleitenden Forschung und Lehre. Im Wissen darum, dass das Werk auch in der Praxis geschätzt wird, bildete dabei der Gesichtspunkt der Praxisnähe Leitlinie und Orientierungshilfe zugleich. Insgesamt ist deshalb auch die vorliegende siebte Auflage vom Bestreben geleitet, Praktikerinnen und Studierenden ein taugliches Arbeits- und Lehrmittel zur Verfügung zu stellen.183,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
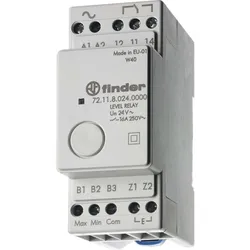
Finder Niveau-Überwachungsrelais 72.11.8.024.0000Ausführung des elektrischen Anschlusses=SchraubanschlussMit abnehmbaren Klemmen=neinSpannungsart der Versorgungsspannung=ACVersorgungsspannung bei AC 50 Hz=24 VVersorgungsspannung bei AC 60 Hz=24 VAnzahl der Elektrodeneingänge=3Min. einstellbare Anzugsverzögerungszeit=0 sMax. zulässige Anzugsverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sPhysikalisches Messprinzip=leitendAnsprechempfindlichkeit einstellbar=neinAnzahl der Kontakte als Wechsler=1Breite=35 mmHöhe=84 mmTiefe=58 mm261,92 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter



-
Was ist eine Abschreibung Rechnungswesen?
Eine Abschreibung im Rechnungswesen ist die systematische Verteilung des Wertverlusts eines Vermögensgegenstandes über seine Nutzungsdauer. Sie dient dazu, den tatsächlichen Wertverlust eines Vermögensgegenstandes im Laufe der Zeit zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens gemindert, da sie als Aufwand verbucht werden. Dies ermöglicht eine realistischere Darstellung des Unternehmensvermögens und der finanziellen Lage in der Bilanz. Abschreibungen sind somit ein wichtiger Bestandteil der Buchführung und dienen der korrekten Ermittlung des Unternehmenserfolgs. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Gibt es ein G-Niveau oder ein E-Niveau?
Es gibt kein spezifisches G-Niveau oder E-Niveau. Die Niveaus in der Europäischen Sprachenzertifizierung werden normalerweise mit Buchstaben wie A1, A2, B1, B2, C1 und C2 bezeichnet. Diese Niveaus geben das Sprachverständnis und die Sprachkenntnisse einer Person an, wobei A1 das niedrigste und C2 das höchste Niveau ist. **
-
Jammern auf hohem Niveau oder Jammern auf höchstem Niveau?
"Jammern auf hohem Niveau" bedeutet, dass jemand über relativ kleine oder unwichtige Probleme klagt. "Jammern auf höchstem Niveau" hingegen bedeutet, dass jemand über extrem luxuriöse oder privilegierte Bedingungen klagt, die für die meisten Menschen unerreichbar sind. **
Auf dem beruflichen Gymnasium, welches Niveau wird in Französisch (Niveau A) oder Spanisch (Niveau B) unterrichtet?
Auf dem beruflichen Gymnasium wird in der Regel Französisch auf Niveau A und Spanisch auf Niveau B unterrichtet. Niveau A entspricht dabei dem Anfängerniveau, während Niveau B fortgeschrittener ist. Die genauen Niveaustufen können jedoch je nach Schule und Bundesland variieren. **
Was ist der Unterschied zwischen Fachhochschule, G-Niveau und E-Niveau?
Eine Fachhochschule ist eine Hochschule, die praxisorientierte Studiengänge anbietet und einen Bachelor- oder Masterabschluss verleiht. Das G-Niveau bezieht sich auf den allgemeinbildenden Schulabschluss und steht für den Hauptschulabschluss. Das E-Niveau steht für den Realschulabschluss, der höherwertig ist als der Hauptschulabschluss. **
Top-Angebote
Produkte zum Begriff Besonderes Niveau:
-
Buchhaltung und Jahresabschluss, Fachbücher von Michael Währisch, Karin BreidenbachDas Fachbuch "Buchhaltung und Jahresabschluss" bietet eine umfassende und praxisnahe Einführung in die Grundlagen der Buchführung und des Jahresabschlusses. Es behandelt zentrale Themen wie die Erstellung von Bilanzen, Gewinn- und Verlustrechnungen sowie die Bedeutung von Anhängen und Lageberichten. Die 6. Auflage des Buches wurde um ein neues Kapitel zur Nachhaltigkeitsberichterstattung erweitert, was es besonders relevant für die heutigen Anforderungen an Unternehmen macht. Die klare Struktur und verständliche Sprache ermöglichen es Leser*innen, die komplexen Inhalte leicht zu erfassen und anzuwenden. Dieses Buch ist ein wertvolles Nachschlagewerk für Studierende und Fachleute im Bereich Betriebswirtschaft und Rechnungswesen.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buchhaltung und Jahresabschluss, Fachbücher von Karin Breidenbach, Michael WährischZahlen bestimmen das Wirtschaftsleben. Wer sich einen Überblick über das wirtschaftliche Geschehen in einem Unternehmen verschaffen will, kommt am Rechnungswesen nicht vorbei. Dieser Band vermittelt verständlich, praxisnah und auf den Punkt gebracht die Grundlagen der Buchhaltung und des Jahresabschlusses mit Bilanz, Gewinn- und Verlustrechnung und Anhang sowie des Lageberichts. Die 5. Auflage wurde aktualisiert und um ein neues Kapitel zu den Grundbegriffen des Rechnungswesens erweitert.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Firmenfahrzeug in Buchhaltung und Jahresabschluss, Fachbücher von Kristin MarkgrafBesser kaufen oder leasen? Welche Kosten können von der Steuer abgesetzt werden? Hat es Vorteile, ein Elektro- oder Hybridfahrzeug anzuschaffen? Dieses Buch beantwortet zuverlässig Ihre Fragen rund um die buchhalterische Behandlung von Firmenwagen. Es erläutert alle wichtigen steuerlichen Regelungen verständlich und praxisnah. Kristin Markgraf zeigt, wie Ausgaben rund um den Firmenwagen korrekt erfasst, gebucht und bewertet werden. Mit Buchungsvorlagen veranschaulicht sie, wie Sie dabei richtig vorgehen. Zahlreiche Fallbeispiele erläutern ertragsteuerliche, umsatzsteuerliche und lohnsteuerliche Gesichtspunkte und bringen mehr Klarheit in der Buchhaltung. Sie erhalten ausserdem Tipps zur Steueroptimierung und erfahren, wo die Grenzen des Machbaren liegen, damit die Aufwendungen vom Finanzamt anerkannt werden. Inhalte: - Kauf und Leasing in der Buchhaltung - Aufwendungen und Erträge im Zusammenhang mit Firmenwagen - Das betrieblich mitgenutzte Privatfahrzeug / Privatnutzung eines Firmenwagens - Firmenwagen einer Personengesellschaft / einer Kapitalgesellschaft - Überlassung des Firmenwagens an Arbeitnehmer Neu in der 2. Auflage: - Änderungen und Sonderregelungen zu Elektro- und Hybridfahrzeugen, eBikes und Fahrräder Die digitale und kostenfreie Ergänzung zu Ihrem Buch: Zugriff auf ergänzende Materialien und Inhalte, E-Book direkt online lesen im Browser, persönliche Fachbibliothek mit Ihren Büchern.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Planungs-, Bau- und besonderes Umweltschutzrecht, Fachbücher von Peter HänniDie vorliegende siebte Auflage ist das Ergebnis einer umfassenden Überarbeitung der letzten Auflage aus dem Jahre 2016. Seither eingetretene Änderungen in Rechtsetzung, Rechtsprechung und Lehre sind bis Ende 2021 nachgeführt. Das als Lehrbuch konzipierte Werk bleibt in seiner Struktur im Wesentlichen unverändert. Einer bewährten Tradition folgend, vermittelt es eine Gesamtschau über die wesentlichen Themengebiete des öffentlichen Planungs-, Bau- und Umweltschutzrechts. Die Neuauflage berücksichtigt zunächst die am 1.1.2021 in Kraft getretene weitreichende Revision des Enteignungsgesetzes mit zahlreichen Auswirkungen auf die Spezialgesetzgebung. Zudem galt es, eine Reihe kleinerer Gesetzes- und Verordnungsanpassungen in den Bereichen Raumplanung, Natur- und Heimatschutz sowie Energierecht zu integrieren. Darüber hinaus wurde die neueste, von zahlreichen bedeutenden Leitentscheiden gekennzeichnete Rechtsprechung des Bundesgerichtes systematisch gesichtet, bewertet und immer dort eingearbeitet, wo es für das Verständnis des positiven Rechts sinnvoll erschien. Dazu gehört selbstverständlich auch die Berücksichtigung der diese Vorgänge kritisch oder zustimmend begleitenden Forschung und Lehre. Im Wissen darum, dass das Werk auch in der Praxis geschätzt wird, bildete dabei der Gesichtspunkt der Praxisnähe Leitlinie und Orientierungshilfe zugleich. Insgesamt ist deshalb auch die vorliegende siebte Auflage vom Bestreben geleitet, Praktikerinnen und Studierenden ein taugliches Arbeits- und Lehrmittel zur Verfügung zu stellen.183,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Was ist eine Abschreibung Rechnungswesen?
Eine Abschreibung im Rechnungswesen ist die systematische Verteilung des Wertverlusts eines Vermögensgegenstandes über seine Nutzungsdauer. Sie dient dazu, den tatsächlichen Wertverlust eines Vermögensgegenstandes im Laufe der Zeit zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens gemindert, da sie als Aufwand verbucht werden. Dies ermöglicht eine realistischere Darstellung des Unternehmensvermögens und der finanziellen Lage in der Bilanz. Abschreibungen sind somit ein wichtiger Bestandteil der Buchführung und dienen der korrekten Ermittlung des Unternehmenserfolgs. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Ähnliche Suchbegriffe für Besonderes Niveau
-
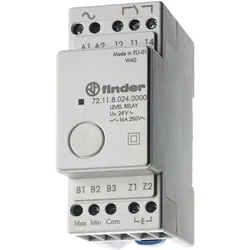
Finder Niveau-Überwachungsrelais 72.11.8.024.0000Ausführung des elektrischen Anschlusses=SchraubanschlussMit abnehmbaren Klemmen=neinSpannungsart der Versorgungsspannung=ACVersorgungsspannung bei AC 50 Hz=24 VVersorgungsspannung bei AC 60 Hz=24 VAnzahl der Elektrodeneingänge=3Min. einstellbare Anzugsverzögerungszeit=0 sMax. zulässige Anzugsverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sPhysikalisches Messprinzip=leitendAnsprechempfindlichkeit einstellbar=neinAnzahl der Kontakte als Wechsler=1Breite=35 mmHöhe=84 mmTiefe=58 mm261,92 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
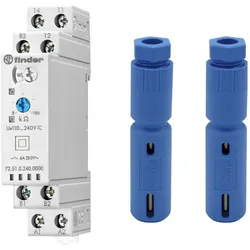
Finder Niveau-Überwachungsgerät, RelaisNiveau-Überwachungsrelais für leitfähige Flüssigkeiten Typ 72.51 mit einstellbarer Empfindlichkeit von 5 bis 150 kOhm und 6 Funktionen. Die Verzögerungszeit von 0,5 s oder 7 s ist einstellbar. Eigenschaften: Entleer- oder Füllfunktionen (6 Funktionen), Überwachung eines Niveaus, Füllstandsmessung Min./Max. oder Füllstandsüberwachung, mit LED-Statusanzeige, verstärkte Isolation zwischen Spannungsversorgung und Kontakten, Spannungsversorgung und Sonden sowie Kontakten und Sonden. Für DIN-Tragschiene 35 mm (EN 60715). Das Gerät ist nur 1 TE breit und damit platzsparend. Der Wechselkontakt ist für einen Dauerstrom von 6 Ampere ausgelegt. Komplettset inklusive zweier Elektroden des Typs 072.41 von Finder.77,36 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Finder Niveau-Überwachungsrelais, RelaisDas Niveau-Überwachungsrelais 72.11.8.024.0000 von Finder ist ein hochentwickeltes Gerät zur Überwachung von Füllständen in verschiedenen Anwendungen. Es bietet eine zuverlässige Lösung zur Überwachung von bis zu drei Sensoren und ermöglicht die Wahl zwischen Füll- oder Entleerungsüberwachung. Mit einer maximalen Kontaktbelastung von 16 A und einem physikalischen Messprinzip, das auf Leitfähigkeit basiert, gewährleistet dieses Relais eine präzise und effiziente Funktionalität. Die kompakte Bauweise mit einer Breite von nur 35 mm ermöglicht eine einfache Integration in bestehende Systeme. Zudem ist das Relais mit einer LED-Statusanzeige ausgestattet, die eine schnelle visuelle Rückmeldung über den Betriebszustand bietet. Die Ansprechverzögerungszeiten sind auf 0 Sekunden eingestellt, was eine sofortige Reaktion auf Änderungen im Füllstand ermöglicht. - Überwachung von bis zu 3 Sensoren - Wählbare Funktion für Füll- oder Entleerungsüberwachung - LED-Statusanzeige für einfache Überwachung - Maximale Kontaktbelastung von 16 A.62,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gibt es ein G-Niveau oder ein E-Niveau?
Es gibt kein spezifisches G-Niveau oder E-Niveau. Die Niveaus in der Europäischen Sprachenzertifizierung werden normalerweise mit Buchstaben wie A1, A2, B1, B2, C1 und C2 bezeichnet. Diese Niveaus geben das Sprachverständnis und die Sprachkenntnisse einer Person an, wobei A1 das niedrigste und C2 das höchste Niveau ist. **
-
Jammern auf hohem Niveau oder Jammern auf höchstem Niveau?
"Jammern auf hohem Niveau" bedeutet, dass jemand über relativ kleine oder unwichtige Probleme klagt. "Jammern auf höchstem Niveau" hingegen bedeutet, dass jemand über extrem luxuriöse oder privilegierte Bedingungen klagt, die für die meisten Menschen unerreichbar sind. **
-
Auf dem beruflichen Gymnasium, welches Niveau wird in Französisch (Niveau A) oder Spanisch (Niveau B) unterrichtet?
Auf dem beruflichen Gymnasium wird in der Regel Französisch auf Niveau A und Spanisch auf Niveau B unterrichtet. Niveau A entspricht dabei dem Anfängerniveau, während Niveau B fortgeschrittener ist. Die genauen Niveaustufen können jedoch je nach Schule und Bundesland variieren. **
-
Was ist der Unterschied zwischen Fachhochschule, G-Niveau und E-Niveau?
Eine Fachhochschule ist eine Hochschule, die praxisorientierte Studiengänge anbietet und einen Bachelor- oder Masterabschluss verleiht. Das G-Niveau bezieht sich auf den allgemeinbildenden Schulabschluss und steht für den Hauptschulabschluss. Das E-Niveau steht für den Realschulabschluss, der höherwertig ist als der Hauptschulabschluss. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.